segunda-feira, 14 de setembro de 2026
Café com Mercado — segunda, 14/09/2026
11:30 BRT
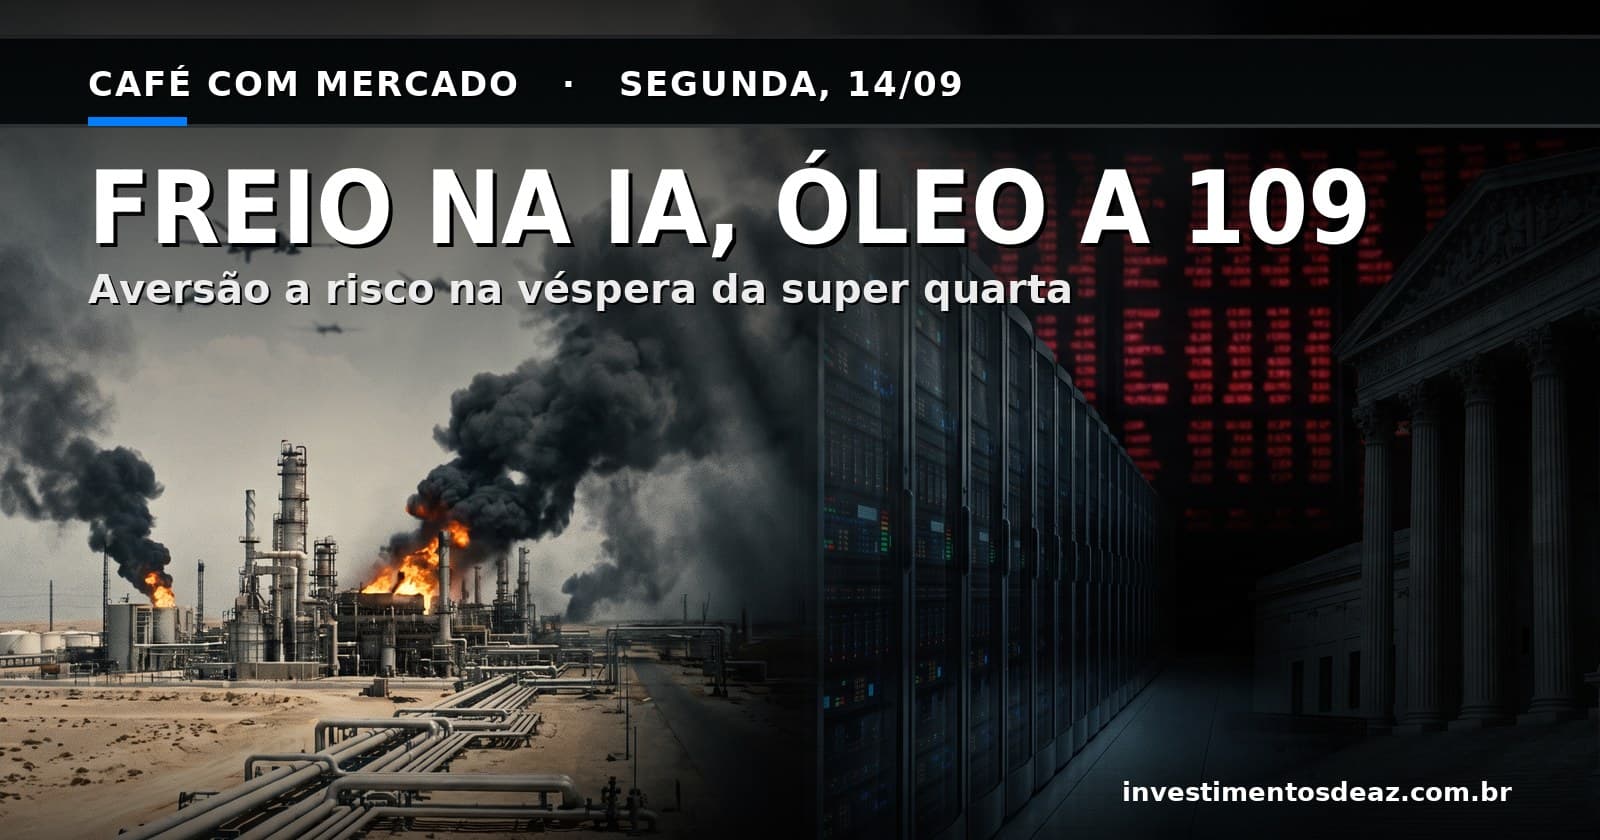
Ensaio de Amodei pedindo freio na inteligência artificial e oleoduto saudita fechado derrubam as bolsas e levam o Brent a US$ 109, na véspera da super quarta que põe FOMC e Copom em direções opostas.
Overview
A semana abriu com aversão a risco, e a origem é dupla. Dario Amodei publicou no sábado um ensaio pedindo que a indústria desacelere o avanço na fronteira da inteligência artificial, e Sam Altman e Elon Musk endossaram o pedido nas horas seguintes. Como o setor é hoje a posição mais concentrada do mercado global, o recado bastou para derrubar os futuros de tecnologia, com o Nasdaq recuando mais de 1% e os semicondutores liderando as perdas. O segundo motor é o petróleo: o oleoduto Leste-Oeste da Arábia Saudita, atingido por drones na quinta, segue fechado com reparos estimados em cinco a seis semanas, e a reunião dos chanceleres do Golfo com o do Irã, marcada para hoje em Omã, foi adiada no domingo. O Brent voltou a US$ 109 e o Treasury de dez anos tocou 5%.
No Brasil, a super quarta põe FOMC e Copom no mesmo dia em direções opostas: o CME FedWatch atribui 88,5% de probabilidade a uma alta de 25 pontos-base nos Estados Unidos, enquanto aqui o consenso é de corte de 0,25 ponto, para 13,75%. O Focus divulgado hoje reduziu o IPCA de 2026 de 5,00% para 4,90%, subiu o de 2027 para 4,30% e cortou o PIB deste ano para 1,89% — desinflação no exercício corrente, desancoragem no seguinte. O mercado local perdeu nesta manhã o descolamento que sustentou quatro semanas de alta, com o Ibovespa cedendo 1,6% na faixa de 184 mil pontos e o dólar acima de R$ 5,17. Amanhã o plenário do Supremo julga a petição sobre as mensagens entre Alexandre de Moraes e Daniel Vorcaro, cuja relatoria Edson Fachin avocou no fim de semana.
🇧🇷 Brasil
Dados econômicos
O Boletim Focus trouxe a terceira queda seguida na projeção de IPCA para 2026, de 5,00% para 4,90%. Para 2027 a mediana subiu de 4,29% para 4,30%, e nas respostas dos últimos cinco dias úteis já aparece em 4,31%. A projeção de Selic ficou estável pela sexta semana em 13,75% ao fim de 2026 e 12,00% ao fim de 2027, o que embute exatamente um corte em todo o resto deste ano. O PIB de 2026 recuou de 1,93% para 1,89% e o câmbio seguiu em R$ 5,20 pela décima terceira semana consecutiva.
A revisão que carrega mais informação está em 2027. O BTG destacou que a mediana de crescimento para o ano que vem caiu de 1,50% para 1,45%, e para 1,33% nas respostas mais recentes. O banco trabalha com um intervalo de 1,0% a 1,1% e trata esse número como teto, não como cenário central. Lorena Laudares atribui a desaceleração ao esgotamento do impulso creditício: os programas Reforma Casa Brasil e o de crédito a aplicativos e caminhoneiros tinham R$ 30 bilhões de orçamento cada e executaram cerca de R$ 3 bilhões até agora.
Política
Edson Fachin avocou no fim de semana a relatoria da petição sobre as mensagens trocadas entre Alexandre de Moraes e Daniel Vorcaro, e marcou o julgamento em plenário para amanhã. André Mendonça segue relator do caso Master, mas terá a própria conduta na condução do processo julgada em 23 de setembro. Ministros pressionavam nesta manhã por adiamento da sessão e por acesso ao conteúdo do celular de Vorcaro, de modo que a data de terça ainda não está firme.
No campo eleitoral, o Datafolha de sexta apontou Lula com 39% e Flávio Bolsonaro com 35% no primeiro turno, e 46% a 44% no segundo — o mesmo placar da rodada de 3 de setembro. A BTG/Nexus divulgada hoje trouxe 42% a 37% e 47% a 46%, invertendo a vantagem numérica que o senador havia obtido na semana passada. As duas leituras ficam dentro da margem de erro no segundo turno, o que caracteriza empate técnico estável, e não virada.
Na Caixa, a greve dos bancários segue por tempo indeterminado desde 10 de setembro, depois que a base do sindicato de São Paulo e Osasco rejeitou a proposta final por 68%.
Mercado
O Ibovespa fechou sexta aos 187.206,89 pontos, em queda de 0,56%, com giro financeiro de R$ 25,10 bilhões. Foi a quarta semana seguida de alta, de 1,11%, e o índice acumula 16,19% em 2026. As maiores quedas vieram de Hapvida (-8,06%) e CSN (-7,37%); Minerva (+3,77%) e Santander (+2,34%) lideraram as altas. Nesta manhã o índice devolvia cerca de 1,6% e voltava à faixa de 184 mil pontos, com o dólar acima de R$ 5,17 e os DIs abrindo em toda a curva — o jan/29 saiu de 13,835% para perto de 13,92%, e o jan/31 de 14,040% para 14,14%.
Há divergência clara entre as casas sobre a natureza dessa queda. A Genial trabalha com a hipótese mais dura: Roberto Mota lê o dia como fuga para o caixa e não como rotação setorial, porque o dinheiro que sai de inteligência artificial não reaparece em outro pedaço da bolsa, e sim no dólar. Ele acrescenta que boa parte da alta local foi construída sobre estrutura de opções, e que o ajuste de delta do formador de mercado amplifica o movimento quando o índice vira. A XP vai na direção oposta: Rafael Figueiredo trata o episódio como possível ponto de entrada, porque a restrição da cadeia de inteligência artificial é de capacidade computacional e não de demanda, e a tese dos grandes provedores de nuvem não foi atingida. O BTG desloca a discussão para outro lugar: a dúvida da semana não é se o Fed sobe, e sim se Kevin Warsh mantém a recusa em dar orientação futura diante de uma inflação pressionada, o que faz da coletiva um evento maior que a decisão.
A ressalva da própria XP merece registro, porque é a casa que vinha defendendo a tese da singularidade brasileira. Com o índice perto dos 200 mil pontos, a relação entre risco e retorno deixou de ser a mesma que havia quando o mercado negociava na mínima. Na semana passada o Ibovespa subiu 1,3% em dólares, enquanto Hong Kong caiu 3,3% e Londres 1,6%, e a dispersão interna foi grande o bastante para que Assaí avançasse 8,6% e Direcional recuasse no mesmo período, ambos beneficiários teóricos de juro menor.
Empresas (IPO / M&A / OPA / default)
- Claro / Desktop (DESK3) — a Superintendência-Geral do Cade aprovou sem restrições a compra de 73% da Desktop pela Claro, operação anunciada em março e avaliada em cerca de R$ 4 bilhões. A decisão ainda pode ser avocada pelo Tribunal.
- Petrobras (PETR4) — recebeu R$ 2,56 bilhões em subvenção referentes à segunda quinzena de junho, acumulando cerca de R$ 9,5 bilhões no programa, que cobre diesel, gasolina e GLP.
- Hapvida (HAPV3) — o BB Investimentos manteve recomendação neutra e preço-alvo de R$ 12,00 para dezembro de 2027, depois de a ação fechar sexta a R$ 6,73, o menor patamar de sua história.
- Marcopolo (POMO4) — Bradesco BBI, Safra e XP reiteraram compra após o Investor Day, com alvos de R$ 8,00 e R$ 9,10.
- SLC Agrícola (SLCE3) — aprovou a primeira emissão de cédulas de produto rural com liquidação financeira, no valor de R$ 515,5 milhões.
- Cemig (CMIG4) — elegeu Marco Aurélio Martins da Costa Vasconcelos presidente da companhia e Alexandre Ramos Peixoto presidente do conselho.
🌎 Global
Dados econômicos
O CPI de agosto, divulgado na sexta, veio com o índice cheio em 0,4% no mês e 3,4% em doze meses, ambos em linha, e o núcleo em 0,3% contra 0,2% projetados. A Genial observa que o desvio se concentrou em um item só, memória de telefone celular, leitura que esvazia parte do sinal inflacionário do dado.
A mesma sexta trouxe o Michigan preliminar de setembro em 47,8, bem abaixo dos 51,0 projetados pela Reuters e segunda queda seguida do indicador. O déficit federal de agosto somou US$ 166,8 bilhões, e o ano fiscal acumula US$ 1,97 trilhão em onze meses, já acima do exercício de 2025 inteiro.
Política
O FOMC decide na quarta com a taxa na faixa de 3,50% a 3,75% e o CME FedWatch atribuindo 88,5% de probabilidade a uma alta de 25 pontos-base, o que desloca a atenção da decisão para o que vem junto com ela. Saem também o quadro de projeções econômicas e o gráfico de pontos, e Warsh não submete o próprio ponto, de modo que o mercado lerá a cabeça dos demais dirigentes sem a do presidente. A Genial resume o que está em jogo: linguagem de início de ciclo piora o cenário para ativo de risco, ao passo que a sinalização de um ajuste isolado, ou de no máximo duas altas, permite ao mercado acomodar.
O BCE elevou a taxa de depósito para 2,50% em decisão unânime na quinta e não sinalizou o passo seguinte, e Christine Lagarde discursa hoje sobre a economia europeia, com atenção voltada à avaliação dos riscos de energia. O Banco do Japão decide na sexta, com alta de 25 pontos-base para 1,25% dada como provável.
Geopolítica e commodities
O oleoduto Leste-Oeste, de 1.200 quilômetros, por onde a Arábia Saudita vinha redirecionando cerca de 4 milhões de barris por dia para contornar o bloqueio de Ormuz, foi atingido por drones e está fechado desde sexta. A Reuters estima os reparos em cinco a seis semanas e calcula que os estoques do porto de Yanbu cubram de cinco a sete dias, com até 4% da oferta global em risco. O adiamento da reunião do Golfo com o Irã, anunciado no domingo pelo chanceler omani Badr Albusaidi "em prol do consenso", retirou a única via de alívio que o mercado vinha precificando.
O Brent fechou sexta a US$ 104,61 e o WTI a US$ 100,05, ambos em queda de mais de 2% no dia, mas com ganho semanal de 9,4% e 8,7%. Nesta manhã voltaram a US$ 109 e US$ 104, com altas superiores a 4%.
O resto do complexo de commodities foi na direção contrária. O ouro perdeu os US$ 4.300, a prata caiu mais de 2,5% e o cobre recuou pelo segundo pregão, movimento que descreve choque de juros e não fuga para segurança. A renda fixa confirma a leitura: o Gilt de dez anos alcançou 5,41%, máxima desde agosto de 2007, e o Bund chegou a 3,55%, maior nível em dezessete anos. O índice MOVE fechou sexta em 82,21, patamar ainda contido, embora a Genial já identifique na figura a possibilidade de escalada da volatilidade de juros — enquanto isso o VIX sobe cerca de 10% e permanece abaixo de 18.
Na Ásia, o Nikkei caiu 0,81% aos 63.492,99 pontos e o Kospi despencou 3,26%, com as duas maiores posições do índice coreano, Samsung e SK Hynix, perdendo entre 5% e 7% segundo o BTG. O Hang Seng subiu 0,45%. Na Europa, o Stoxx recua cerca de 1%, com Alemanha e França no vermelho e Londres isolada em alta, sustentada pelo peso de energia em sua composição.
📅 Agenda do dia
Brasil
- 09:30 — Galípolo participa de plenária do Financial Stability Board
- Ao longo do dia — CNI divulga o Índice de Confiança do Empresário Industrial de setembro
- Amanhã — plenário do STF julga a petição Moraes/Vorcaro; primeiro dia de reunião do Copom; IBGE divulga a PMC de julho
Global
- 12:15 — discurso de Christine Lagarde sobre a economia europeia
- 23:00 — China divulga produção industrial, vendas no varejo e desemprego de agosto
Catalisador principal: quarta-feira, 16/09 — FOMC às 15:00, com projeções econômicas e gráfico de pontos, e Copom às 18:30.
Próximas datas-chave: vendas no varejo americano na quarta às 09:30; Banco da Inglaterra na quinta às 08:00; Banco do Japão na sexta à 00:00; julgamento da conduta de Mendonça no STF em 23/09; ata do Copom em 22/09.
Fontes: Morning Call BTG, Morning Call XP, Morning Call Genial, Minuto Touro de Ouro, InfoMoney, Focus/Banco Central, Money Times, Reuters, US Treasury e Trading Economics.