Por que a estabilidade das instituições importa para quem investe no Brasil?
Segurança jurídica, prêmio de risco e o comportamento recente dos juros, da Bolsa e do capital estrangeiro no Brasil.
Em mercados financeiros, nem todo risco aparece imediatamente na cotação de uma ação ou no preço do dólar. Alguns riscos são mais silenciosos**. Eles se acumulam na percepção dos investidores**, elevam o prêmio exigido para aplicar capital e, com o tempo, podem se transformar em juros maiores, menor investimento e menor crescimento econômico.
É nesse contexto que a atual crise institucional envolvendo o Supremo Tribunal Federal (STF) merece ser observada também sob a ótica econômica.
O debate não deveria ser reduzido a uma disputa política entre grupos. Para o investidor, a questão central é outra: qual é o grau de previsibilidade institucional de um país e qual o custo econômico quando essa previsibilidade diminui?
O mercado financeiro não precifica apenas inflação e juros
Quando um investidor decide aplicar recursos em determinado país, ele não analisa apenas crescimento econômico, inflação, taxa de juros ou resultado fiscal.
Ele também considera segurança jurídica, estabilidade institucional, respeito aos contratos, previsibilidade regulatória, independência das instituições e capacidade do Estado de preservar regras relativamente estáveis ao longo do tempo.
Isso é especialmente relevante para investimentos de longo prazo.
Uma empresa que pretende investir bilhões de reais em uma fábrica, uma infraestrutura ou uma concessão precisa acreditar que as regras que justificaram aquele investimento continuarão suficientemente previsíveis durante os anos seguintes.
O mesmo raciocínio vale para o investidor estrangeiro.
Se o ambiente institucional passa a ser percebido como menos previsível, o investidor pode exigir um retorno maior para assumir o mesmo risco.
Esse retorno adicional é o chamado prêmio de risco.
E ele pode aparecer de diferentes formas:
juros reais mais elevados;
juros futuros mais altos;
moeda mais volátil;
menor disposição para investimentos de longo prazo;
maior custo de capital para empresas;
redução do valor presente de ativos;
maior exigência de retorno por parte de investidores estrangeiros.
Portanto, segurança institucional não é apenas uma questão jurídica ou política. Ela possui uma dimensão econômica concreta.
A crise do STF já apareceu nos preços?
Até o momento, a resposta precisa ser cuidadosa.
Sim, há sinais de que o ambiente institucional passou a fazer parte da formação dos preços, principalmente na curva de juros.
Mas os dados também mostram algo igualmente importante: a reação do mercado foi relativamente limitada em outros ativos.
Na sessão de 14 de setembro de 2026, o Ibovespa caiu 0,91%, para 185.500 pontos, enquanto o dólar subiu 0,49%, para R$ 5,149.
Nos juros futuros, entretanto, areação foi mais evidente. O DI para janeiro de 2028 subiu 7 pontos-base, para 13,695%, enquanto o DI para janeiro de 2035 avançou 12 pontos-base, para 14,30%.
A diferença é relevante.
O mercado não parece estar precificando uma ruptura econômica imediata. O que aparece com maior clareza é um aumento do prêmio exigido nos vencimentos mais longos, justamente onde o investidor precisa incorporar maior incerteza sobre o futuro do país. (CNN Brasil)
Isso não significa que os 7 ou 12 pontos-base possam ser atribuídos exclusivamente ao STF. Na mesma época, petróleo, juros americanos, cenário eleitoral e fatores externos também influenciaram a curva.
Mas o risco institucional passou a fazer parte da equação.
E a Bolsa?
Aqui está uma das características mais interessantes do momento atual.
Apesar da crise institucional, a Bolsa brasileira não apresentou uma reação proporcional ao tamanho do ruído político.
Em 15 de setembro, por exemplo, o Ibovespa subiu cerca de 0,59%, chegando a 186.586 pontos, enquanto o dólar terminou próximo de R$ 5,15. (UOL Economia)
Isso mostra que não existe uma relação mecânica entre crise institucional e queda da Bolsa.
A composição do Ibovespa ajuda a explicar parte desse comportamento.
Empresas exportadoras, commodities e Petrobras, por exemplo, possuem dinâmica bastante relacionada ao mercado internacional. Naquele período, a forte alta do petróleo ajudou as ações da Petrobras e funcionou como contraponto aos fatores negativos domésticos. (Folha de S.Paulo)
Assim, seria incorreto afirmar que o mercado acionário brasileiro ignorou completamente o problema institucional.
Também seria incorreto afirmar que o STF provocou uma fuga generalizada de capital.
Os dados disponíveis apontam para algo mais complexo.
O estrangeiro continuou entrando
Esse talvez seja o dado mais importante para entender a dimensão atual do problema.
Apesar da crise institucional, os investidores estrangeiros continuaram apresentando fluxo positivo na Bolsa brasileira.
Dados divulgados em setembro apontavam entrada líquida de aproximadamente R$ 7,33 bilhões em setembro até 11 de setembro, enquanto o acumulado do ano chegava a cerca de R$ 23,6 bilhões em determinado levantamento. (Trade Hunter)
Isso significa que, pelo menos até aquele momento, não havia evidência de uma retirada generalizada de capital estrangeiro da Bolsa brasileira.
E esse ponto é fundamental.
Se a percepção internacional sobre o Brasil estivesse se deteriorando de maneira abrupta, seria razoável esperar uma combinação mais clara de:
dólar em forte alta + saída de estrangeiros + queda da Bolsa + abertura da curva de juros.
Não foi isso que ocorreu de forma persistente.
O que observamos foi uma reação mais concentrada na curva de juros, enquanto a Bolsa permaneceu relativamente resiliente e o fluxo estrangeiro continuou positivo.
Então o problema não existe?
Existe uma diferença importante entre não haver pânico no mercado e não haver risco.
Um país não precisa entrar em crise cambial para começar a pagar um prêmio de risco maior.
O mercado financeiro trabalha muito com expectativas.
Um investidor pode continuar comprando ações brasileiras hoje e, simultaneamente, exigir uma taxa maior para comprar títulos públicos de longo prazo.
Isso parece contraditório, mas não é.
A Bolsarepresenta empresas com receitas, ativos e operações que podem estar parcialmente protegidos de problemas domésticos.
Já um título público de 10 ou 20 anos representa uma exposição muito maior ao futuro fiscal, monetário, político e institucional do país.
Por isso, a curva longa de juros pode ser um indicador particularmente interessante para acompanhar a percepção de risco institucional.
O problema da segurança jurídica
Existe ainda uma dimensão que pode demorar mais para aparecer nos indicadores financeiros.
É a segurança jurídica.
Empresários precisam saber quais regras serão aplicadas aos seus contratos.
Investidores precisam saber como seus direitos serão tratados.
Instituições financeiras precisam saber como decisões judiciais poderão afetar operações, garantias e contratos.
Empresas precisam avaliar o risco regulatório antes de comprometer capital durante décadas.
Recentemente, empresários brasileiros manifestaram preocupação com a crise envolvendo o STF e associaram a estabilidade institucional à segurança jurídica e à atração de investimentos. (C-Level)
No agronegócio, especialistas também chamaram atenção para o impacto potencial da insegurança sobre contratos, garantias e processos de recuperação judicial, embora tenham ressaltado que ainda não havia evidência de que a crise do STF, isoladamente, estivesse provocando o fechamento do crédito rural. (CNN Brasil)
Essa ressalva é importante.
Risco potencial não significa dano econômico já comprovado.
Mas também não significa que o risco possa ser ignorado.
E as agências de classificação de risco?
Aqui surge uma questão particularmente interessante.
Fitch e S&P não parecem estar tratando o atual ambiente brasileiro como uma ruptura institucional sistêmica.
Em junho de 2026, a S&P manteve a classificação soberana do Brasil em BB/B, com perspectiva estável. A agência destacou como pontos positivos a posição externa do país, as reservas internacionais, o mercado financeiro doméstico e o sistema de freios e contrapesos entre Executivo, Legislativo e Judiciário. (S&P Global)
A S&P também afirma que considera riscos institucionais e de governança em suas avaliações. Sua metodologia de risco-país inclui explicitamente fatores econômicos, institucionais, de governança, financeiros e relacionados ao Estado de Direito. (S&P Global Ratings)
Ao mesmo tempo, a própria S&P reconhece problemas importantes no Brasil, especialmente déficits fiscais elevados, dívida pública, rigidez orçamentária e dificuldades de implementação de reformas.
Em junho de 2026, a agência projetava déficits do governo geral próximos de 7% do PIB nos anos seguintes na ausência de medidas mais fortes de ajuste. (S&P Global)
A Fitch, por sua vez, manteve o Brasil em BB, com perspectiva estável, mas vem destacando as fragilidades fiscais e a importância das próximas eleições e da capacidade do Congresso de aprovar medidas de consolidação fiscal. (UOL Economia)
Portanto, afirmar simplesmente que "Fitch e S&P fecharam os olhos" seria mais uma interpretação do que um fato demonstrável.
Há, porém, uma questão legítima a ser discutida:
Será que os modelos tradicionais de risco soberano conseguem capturar rapidamente uma deterioração institucional que ainda não se transformou em números fiscais ou financeiros?
Essa é uma pergunta relevante.
Agências de rating trabalham com horizontes, metodologias e critérios próprios. Elas não necessariamente alteram uma nota toda vez que ocorre uma crise política ou institucional.
E isso cria uma possível defasagem entre:
a percepção qualitativa do risco → a reação dos mercados → a alteração formal do rating.
Essa diferença pode ser importante para o investidor.
O mercado pode perceber o problema antes do rating
Uma agência de classificação pode manter uma perspectiva estável enquanto o mercado começa a exigir prêmio adicional.
Isso não significa necessariamente que a agência esteja errada.
Significa que são instrumentos diferentes.
O rating busca avaliar a capacidade e disposição de pagamento do soberano dentro deuma metodologia estruturada.
O mercado, por outro lado, incorpora diariamente expectativas sobre:
eleições; política fiscal; inflação; juros; instituições; segurança jurídica; cenário internacional; fluxo de capitais; risco regulatório.
Por isso**, a curva de juros pode funcionar como um termômetro mais rápido do que o rating.**
O verdadeiro risco é a deterioração gradual
O cenário mais preocupante não seria necessariamente uma queda de 5% da Bolsa em um único dia.
Seria algo muito mais silencioso.
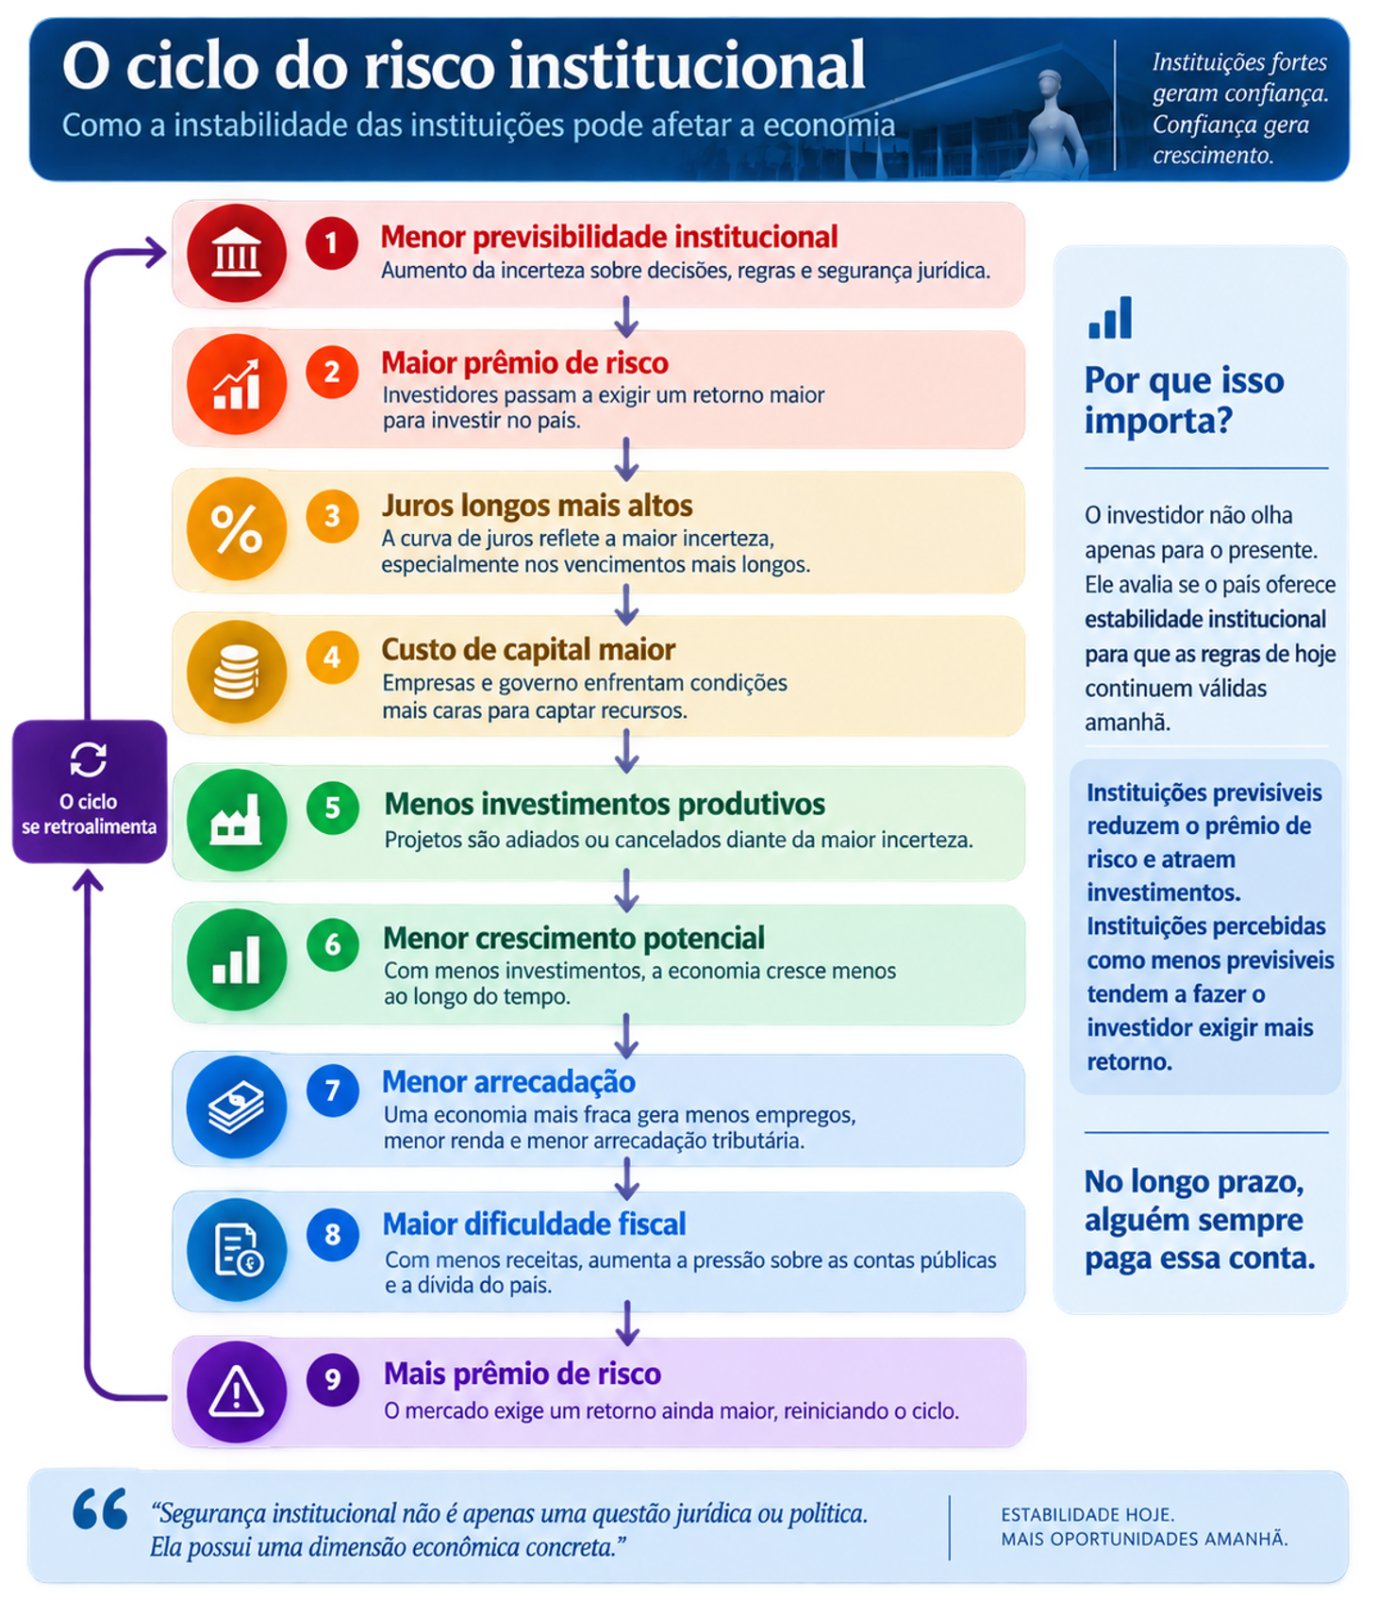
Imagine uma sequência:
É um círculo que pode se retroalimentar.
E é exatamente por isso que segurança institucional interessa tanto ao investidor de longo prazo.
O que os números estão dizendo hoje?
Até aqui, os dados contam uma história bastante equilibrada.
O STF não provocou uma fuga generalizada da Bolsa brasileira.
O Ibovespa continuou operando em níveis elevados, o dólar permaneceu próximo de R$ 5,15 e o fluxo estrangeiro continuou positivo.
Por outro lado, a curva de juros mostrou sensibilidade ao aumento da incerteza, especialmente nos vencimentos mais longos.
Em outras palavras:
O mercado ainda não está tratando a crise institucional como uma ruptura sistêmica, mas também não está completamente indiferente a ela.
Esse talvez seja o ponto central.
Para o investidor, a pergunta é outra
A questão não é simplesmente:
"A Bolsa vai cair por causa do STF?"
Essa é uma pergunta excessivamente simplista.
A questão mais relevante é:
"Qual prêmio de risco eu deveria exigir para investir em um país cujo ambiente institucional apresenta sinais de aumento de incerteza?"
Essa pergunta vale especialmente para investimentos de longo prazo.
Porque o investidor não compra apenas uma taxa.
Ele compra uma promessa de futuro.
E quanto mais distante estiver esse futuro, maior a importância da previsibilidade das regras.
Conclusão
O Brasil continua apresentando importantes pontos fortes: mercado financeiro doméstico desenvolvido, reservas internacionais relevantes, economia diversificada, moeda flutuante e capacidade de financiamento interno.
Esses fatores ajudam a explicar por que a crise institucional atual ainda não produziu uma reação extrema dos mercados.
Mas isso não significa que o ambiente institucional seja irrelevante para a economia.
A experiência recente mostra justamente o contrário.
Até agora, o efeito mais perceptível da crise envolvendo o STF parece estar concentrado no prêmio de risco e na curva de juros, enquanto a Bolsa e o fluxo estrangeiro permanecem relativamente resilientes.
Isso merece atenção.
Porque mercados financeiros raramente funcionam como um interruptor que passa de "normal" para "crise" em um único dia.
Frequentemente**, o processo começa de maneira muito mais discreta**: alguns pontos-base a mais na curva de juros, maior volatilidade cambial, maior exigência de retorno e uma redução gradual da disposição para comprometer capital em projetos de longo prazo.
As agências de rating, por sua vez, mantêm atualmente perspectivas estáveis para o Brasil, mas reconhecem fragilidades fiscais e institucionais que podem afetar a trajetória futura do país. A S&P, por exemplo, mantém o Brasil em BB/B e considera seus mecanismos de freios e contrapesos como parte da avaliação institucional, enquanto a Fitch destaca a importância das eleições e da consolidação fiscal para a credibilidade futura. (S&P Global)
A questão que permanece aberta é se os mecanismos tradicionais de avaliação de risco conseguem antecipar adequadamente uma deterioração institucional antes que ela apareça de forma mais contundente nos indicadores econômicos.
Para quem investe, essa talvez seja a questão mais importante de todas.
Instituições previsíveis reduzem o prêmio de risco. Instituições percebidas como menos previsíveis tendem a fazer o investidor exigir mais retorno.
Entre na nossa comunidade no WhatsApp e receba alertas, análises e materiais selecionados direto no seu celular, junto de quem pensa investimentos com a gente.
A AZ Invest é uma plataforma de conteúdo sobre economia, mercado e educação financeira — análises, simuladores e um painel econômico atualizado para você investir com mais clareza.
2026 Todos os direitos reservados para INVESTIMENTOS DE A A Z